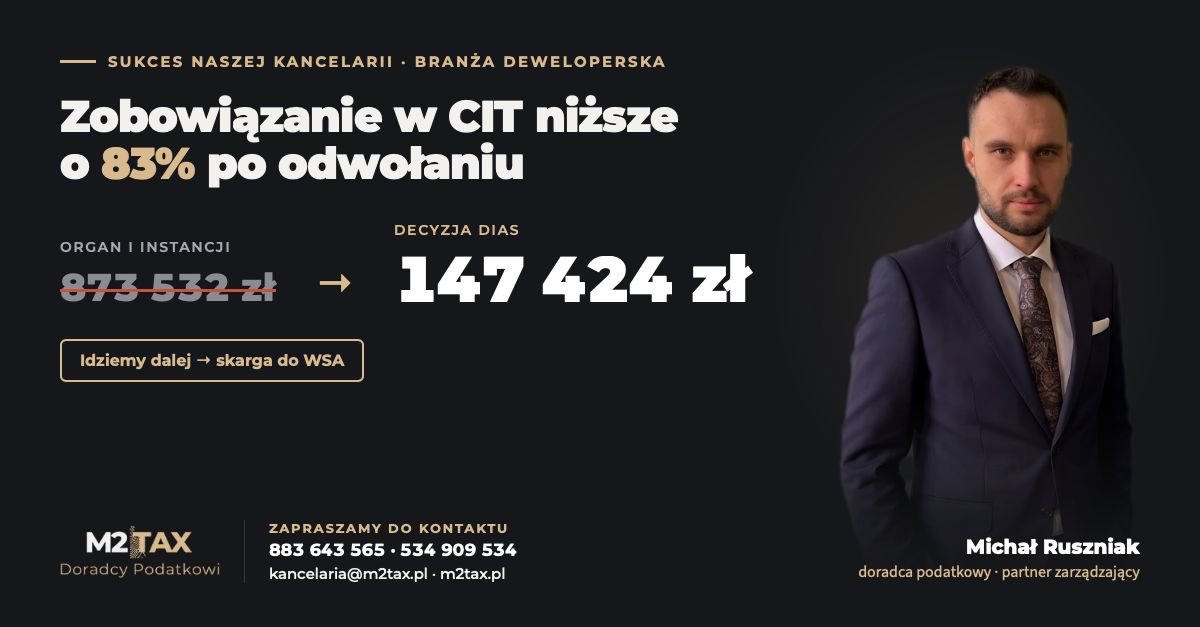
Urząd określił deweloperowi prawie 873 tys. zł CIT, przepisując przychody i koszty wprost z JPK_VAT. Po naszym odwołaniu Dyrektor Izby Administracji Skarbowej uchylił decyzję w całości i określił 147 424 zł. Pokazujemy, na czym polegały błędy i dlaczego idziemy dalej do WSA.
Z satysfakcją dzielimy się efektem pracy w sprawie klienta z branży deweloperskiej. Organ pierwszej instancji określił spółce zobowiązanie w podatku dochodowym od osób prawnych na prawie 873 tys. zł. Po odwołaniu przygotowanym przez partnera zarządzającego M2 TAX, doradcę podatkowego Michała Ruszniaka, Dyrektor Izby Administracji Skarbowej uchylił decyzję w całości i określił zobowiązanie na 147 424 zł, czyli o ponad 83% mniej.
Ta sprawa dobrze pokazuje kilka błędów, które mogą dotknąć każdą spółkę deweloperską. Dlatego opisujemy ją szerzej, bez danych klienta.
Skąd wzięło się 873 tys. zł podatku
Organ pierwszej instancji przyjął przychody i koszty spółki wprost z ewidencji JPK_VAT. Na pierwszy rzut oka to wygodne: dane są w systemach skarbówki, wystarczy je zsumować. Problem w tym, że VAT i CIT rządzą się innymi zasadami, a u dewelopera te różnice są szczególnie duże.
Błąd 1. JPK_VAT to nie księga przychodów i kosztów
Ewidencja VAT pokazuje, kiedy powstał obowiązek podatkowy w VAT i kiedy podatnik odliczył VAT naliczony. Nie pokazuje, kiedy powstał przychód i kiedy można potrącić koszt w CIT. Organ odwoławczy zgodził się z nami, że wartości z JPK_VAT nie mogą być automatycznie utożsamiane z przychodami i kosztami podatkowymi w CIT. Każdą pozycję trzeba ocenić według przepisów ustawy o CIT.
Błąd 2. Zaliczki od nabywców lokali potraktowane jak przychód
Deweloper zwykle dostaje od klientów wpłaty na długo przed oddaniem lokalu. W VAT zaliczka rodzi obowiązek podatkowy z chwilą jej otrzymania, więc trafia do JPK_VAT.
W CIT jest inaczej. Zgodnie z art. 12 ust. 4 pkt 1 ustawy o CIT do przychodów nie zalicza się pobranych wpłat na poczet dostaw, które zostaną wykonane w następnych okresach. U dewelopera przychód powstaje co do zasady z chwilą wydania lokalu i przeniesienia własności, a nie w momencie wpłaty zaliczki. Organ odwoławczy przyznał nam rację.
Błąd 3. Koszt rozpoznany w chwili odliczenia VAT
Organ pierwszej instancji uznał, że koszty powstają wtedy, gdy spółka odliczyła VAT z faktur. Tymczasem koszty budowy są u dewelopera kosztami bezpośrednio związanymi z przychodami. Według art. 15 ust. 4 ustawy o CIT potrąca się je w roku, w którym osiągnięto odpowiadające im przychody, czyli przy sprzedaży lokali.
Moment odliczenia VAT naliczonego nie przesądza więc o momencie potrącenia kosztu. To drugi punkt, w którym DIAS podzielił nasze stanowisko.
Błąd 4. Zła stawka podatku
Spółka miała prawo do 9% stawki CIT jako mały podatnik. Status małego podatnika ustala się na podstawie przychodów ze sprzedaży w poprzednim roku podatkowym, a limit wyrażony w euro przelicza się według kursu z konkretnego dnia. Organ pierwszej instancji zastosował limity właściwe dla innego roku i w efekcie policzył podatek według wyższej stawki.
To dobry wynik, ale nie koniec sprawy
Obniżenie zobowiązania o ponad 83% to duży sukces. Uważamy jednak, że podatek nie powinien zostać określony w ogóle, dlatego kierujemy sprawę do Wojewódzkiego Sądu Administracyjnego.
Jeśli Ty też rozważasz skargę, pamiętaj, że:
- skargę do WSA wnosi się w terminie 30 dni od doręczenia decyzji, za pośrednictwem organu, który ją wydał, czyli dyrektora izby administracji skarbowej,
- decyzja organu drugiej instancji jest ostateczna i podlega wykonaniu, ale można wnioskować o wstrzymanie jej wykonania,
- w skardze nie wystarczy ogólne „nie zgadzam się”. Trzeba wskazać konkretne naruszenia prawa.
Czego uczy ta sprawa
- Decyzja organu pierwszej instancji nie musi być końcem sprawy. Odwołanie to realna szansa na zmianę rozstrzygnięcia, a nie formalność.
- Dane z JPK są punktem wyjścia, a nie dowodem przychodu w CIT. Gdy urząd buduje rozliczenie wyłącznie na plikach JPK_VAT, warto bardzo dokładnie sprawdzić jego wyliczenia.
- Branża deweloperska ma swoją specyfikę podatkową. Zaliczki, moment przychodu i koszty bezpośrednie to obszary, w których organy często się mylą.
- Liczy się rzetelne odwołanie i konsekwentne wykazywanie błędów organu, punkt po punkcie, z podstawą prawną.
Masz decyzję z urzędu skarbowego, z którą się nie zgadzasz? Zadzwoń albo umów bezpłatne 20 minut. Sprawdzimy, czy i jak warto się odwołać. Na odwołanie masz 14 dni od doręczenia decyzji.
Masz podobną sprawę? Pierwsze 20 minut rozmowy z doradcą podatkowym jest bezpłatne.
Umów bezpłatne 20 minut Dyskusja pod wpisem na LinkedIn →Artykuł ma charakter informacyjny i nie stanowi porady podatkowej w konkretnej sprawie. Stan prawny na dzień publikacji.